
核心内容摘要
👍💎官网登录又出仿站💎地址:moegovcn✔️教认域名、证书、备案号。官网登录防伪AKT丝柯克大战旅行者观看91欧美视频下载安装假入口会连坐。客服电话用公示号。🕒
中国高清版是国内优质视频内容的重要平台,涵盖丰富多样的影视作品。人与牲功ZZZXXXOOOO,
中国高清版是一款专注于提供高质量视频内容的应用。它能为用户带来高清晰度的影视体验,包括电影、电视剧和综艺节目。老公咬我小头头视频现场版,91欧美视频下载安装,适合各类观众,无论是喜欢动作片的年轻人,还是喜欢经典老片的中年人,都能在中国高清版找到心仪的作品。
黄色小电影免费官方版下载,通过中国高清版,用户可以随时随地观看最新的影视资源,享受流畅的播放体验。平台定期更新,保证用户不再错过热门影片。中国高清版的界面简洁,操作方便,适合所有年龄层。无论是家庭聚会还是个人休闲,选择中国高清版都能增加娱乐乐趣。
🌤,中国高清版🍃,🚀日进斗金🚀地址:moegovcn☑️死链先在日志里清,再提交sitemap增量。死链处理AKT丝柯克大战旅行者观看91欧美视频下载安装404批量会拖索引。资源平台死链工具优先于第三方。
优化seo公式

伦敦seo优化教程

清镇seo推广软件

SEO
宁波外贸推广怎么做 本地SEO必须深耕“宁波+行业+关键词”组合,比如“宁波慈溪小家电B2B官网优化”“宁波余姚模具出口谷歌推广”,避开泛词内卷。海关数据查买家+领英主动开发+老客户转介绍,形成稳定线索流。宁波企业做外贸,不拼低价拼响应速度和定制能力,官网留WhatsApp/微信/电话三通道,2小时内必回询盘,比大厂更灵活才.光屁股动漫美女,..小乖乖在合欢宗里被小皇帝
中国高清版是国内优质视频内容的重要平台,涵盖丰富多样的影视作品。两年半社区112071261028百度,,小乖乖在合欢宗里被小皇帝
中国高清版是一款专注于提供高质量视频内容的应用。它能为用户带来高清晰度的影视体验,包括电影、电视剧和综艺节目。光屁股动漫美女,适合各类观众,无论是喜欢动作片的年轻人,还是喜欢经典老片的中年人,都能在中国高清版找到心仪的作品。,导管视频素材网站高清
通过中国高清版,用户可以随时随地观看最新的影视资源,享受流畅的播放体验。平台定期更新,保证用户不再错过热门影片。亚洲熟女乱色一区二区,中国高清版的界面简洁,操作方便,适合所有年龄层。无论是家庭聚会还是个人休闲,选择中国高清版都能增加娱乐乐趣。
东莞seo优化攻略 authnew.yueqiancloud.com 东莞seo优化攻略
seo论文研究方法

邢台seo推广价位

祁门县seo优化

福步论坛seo
百度网盟代理条件操作指南:从账号注册到页面调整的实战复盘
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
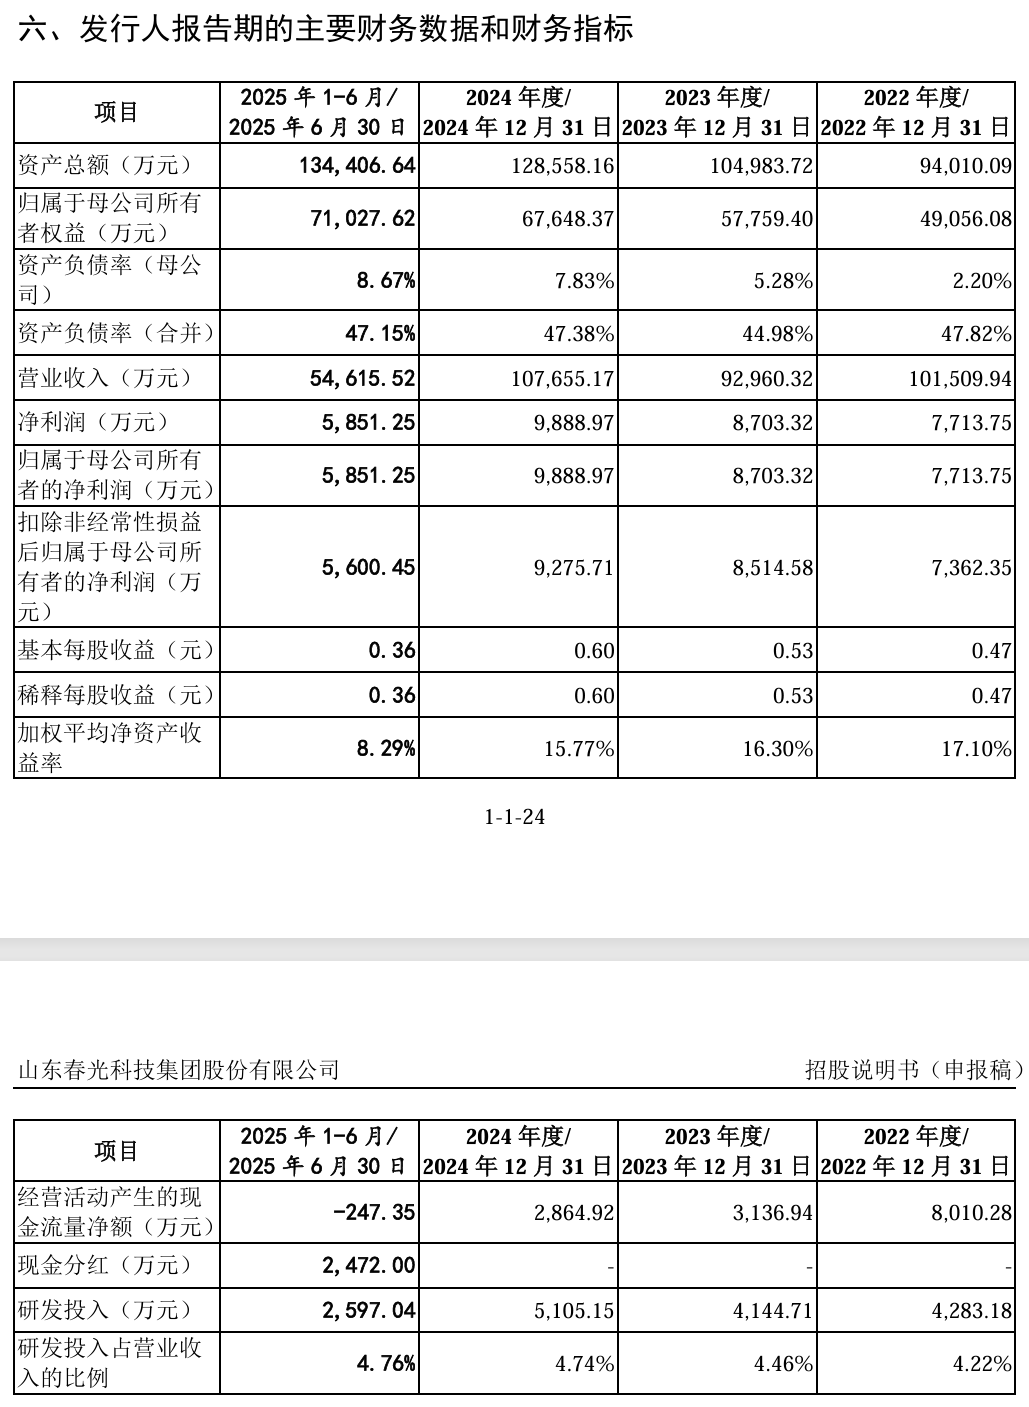
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
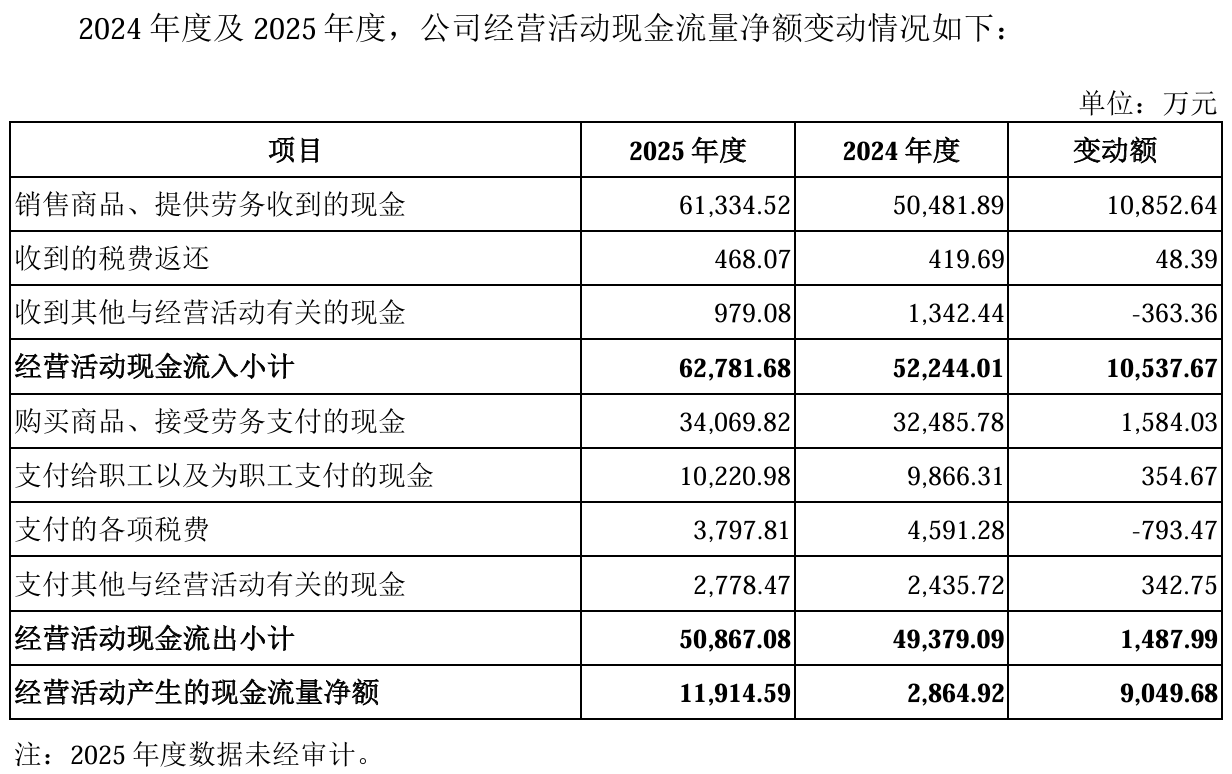
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
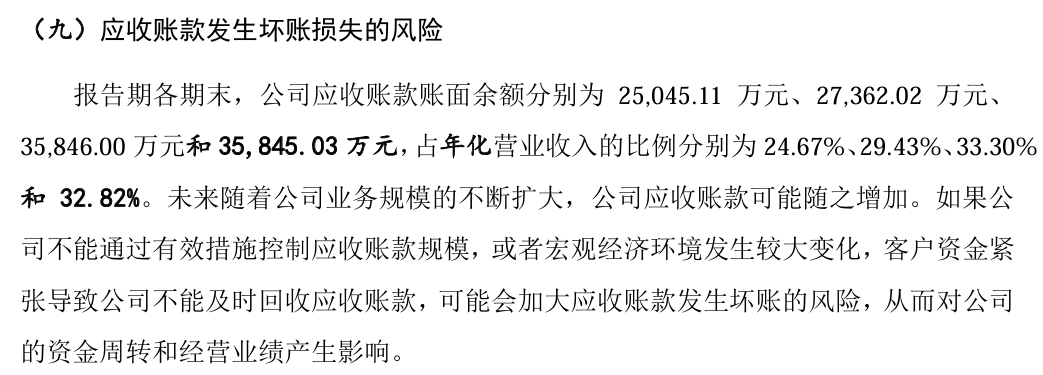
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
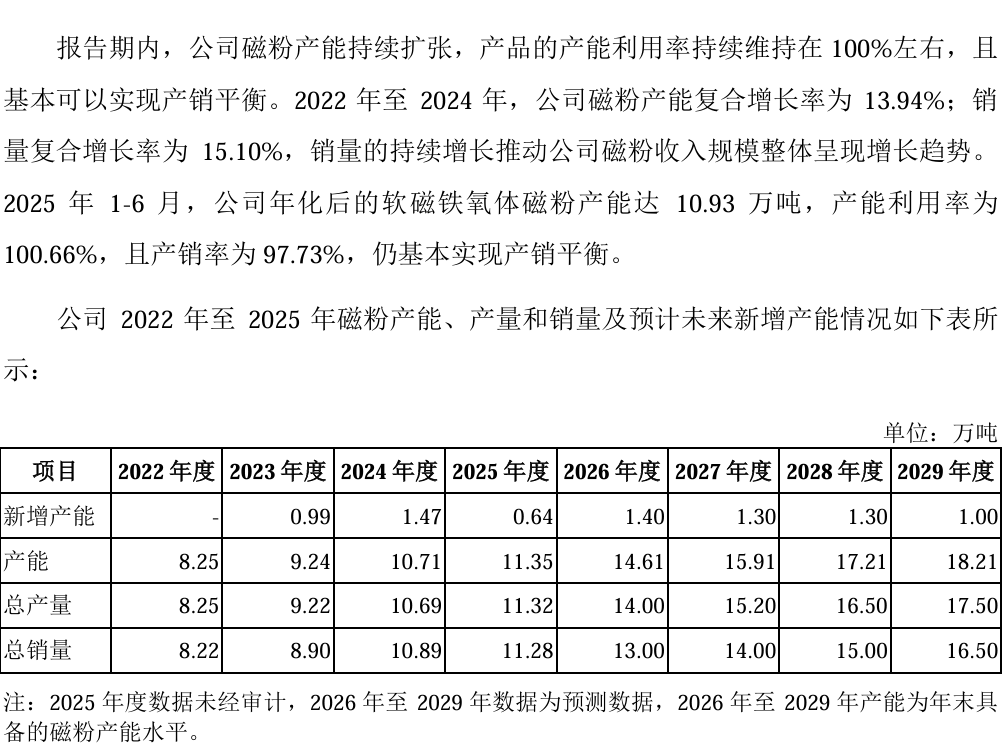
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
潭州SEO和珠海SEO的老板们醒醒吧!你们钱都白花了
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
〖One〗、营口2地升为中风险,目前国内中风险地区还有安徽省六安市有6地和合肥市有1地、辽宁省沈阳市有4地和营口市有11地。一:辽宁的新冠疫情根据5月19日数据显示,辽宁省新增1例本土新冠肺炎确诊病例,为营口市报告,本轮新冠疫情以来辽宁省已报告确诊病例15例,另外还有无症状感染者11例。
〖Two〗、截至11月2日24时,成都市金牛区营门口街道顶峰水岸汇景小区(一期、二期)被调整为中风险区,四川省其余地区均为低风险区。
〖Three〗、辽宁省营口市鲅鱼圈区熊跃镇辽海花园社区、鲅鱼圈区红海社区益海福都社区为中等风险区。辽宁省营口市盖州市陈屯镇杨店村。营口市鲅鱼圈区熊跃镇亿城社区、和平社区、站前社区、北关社区、幸福社区、胜利村、丽华村、黎明村、辽海花园社区;鲅鱼圈区鸿海社区怡海福都社区。中等风险地区的食物搭配应保持平衡。
〖Four〗、新增2例新发冠状病毒肺炎确诊病例已转沈阳市第六人民医院隔离治疗。辽宁省新诊断新发冠状肺炎4例,其中沈阳2例,营口2例。沈阳市新报告3例从国外引进的无症状感染病例。无新病例治愈,沈阳市已采取相关措施控制疫情蔓延。辽宁共筛查出16名密切接触者和密切接触者中的密切接触者。已经进行了核酸检测。
〖Five〗、营口市(1个):鲅鱼圈区北大荒物流股份有限公司。黑龙江省 哈尔滨市(2个):五常市拉林镇,八家子乡全域。境外情况:除澳门地区为低风险外,境外其他地区仍全部为高风险地区。
营口六例是哪的
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
谷歌排名工具稀缺?这5个SEO工作计划避坑指南是我拿项目换来的
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
湛江解封倒计时?老炮深度拆解本地疫情SEO内容实操套路
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
深圳建站后排名低?SEO首页词+结构优化+抖音SEO优化公司复盘
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
当地时间10日,哥伦比亚总统德拉埃斯普列亚表示,当天发生的7.5级地震已造成111人死亡,87人受伤,61座建筑物倒塌。
根据通报,本次地震还导致哥伦比亚1612所住房不同程度受损,18所医疗卫生机构、52所教育机构和18条道路受损,6座机场的基础设施受到影响。
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
北京环路月季月底将迎第二波盛放
春光集团于2026年2月5日上会创业板。盈利持续增长的表象下,经营现金流走弱、应收账款高企、扩产逻辑与历史治理事项,仍是绕不开的重点,其资金回流与扩张节奏的匹配度,成为市场审视募资合理性的核心背景。,小乖乖在合欢宗里被小皇帝
盈利与现金回流背离,光屁股动漫美女
春光集团净利润从2022年的7714万元增至2024年的9889万元,2025年上半年达到5851万元,呈现逐年攀升态势。,亚洲熟女乱色一区二区
然而,春光集团同期经营活动现金流量净额却从8010万元降至2865万元,2025年上半年转为-247万元。两年半社区112071261028百度,这种背离并非一次性波动,而是在连续年度中逐步显现。
深交所因此在多轮问询中,反复要求公司量化说明利润与现金流差异扩大的原因,并解释2025年下半年现金回流显著改善的可实现性。公司回复称下半年主要依赖客户回款增加约1.09亿元,并强调已建立价格传导机制,能部分对冲原材料波动。,导管视频素材网站高清
如果这种反转是通过收紧对下游客户的信用政策或短期催收实现的,其未来持续性将大打折扣。
此外,《财中社》注意到,公司净现比从2022年的1.04降至2024年的0.29,2025年上半年为负值。在扩张节奏前置后,回款改善在现金闭环中的重要性被进一步放大。
销量背后的应收账款代价
报告期,春光集团的应收账款余额从2022年末2.50亿元升至2024年末3.58亿元,占营收比例超过33%。2025年上半年虽略有回落,仍维持高位。
而且,逾期金额2024年末达9046万元,较上年增加2831万元。公司解释称,为维系主要客户合作,部分信用期从当月结算调整为月结60天,导致回款周期延长。这种通过拉长信用期来维持销售规模的手段,虽然短期内可推动营收增速,长期却可能增加坏账风险。
在下游回款环境趋紧背景下,这种赊销支持销量的做法,进一步加大营运资金占用。坏账计提比例分别为5.18%、4.91%、4.84%(2022-2024年),呈下降趋势且低于可比公司;期后回款比例较高,但逾期金额已逼近亿元,坏账风险仍存。
赊销支持销量的同时,也在放大对现金回流节奏的敏感性。
扩产消化基础是否稳固
此次IPO,春光集团募投项目拟新增7.5万吨磁粉产能,相当于现有规模约70%。全国软磁铁氧体磁粉销量复合增速约5.08%,市场相对平稳。
在回款节奏趋紧的同时,春光集团仍计划显著扩大产能投放。其依据主要来自过往经验:现有产能利用率连续保持在99%以上,历史新增产能也基本实现满产满销。对于新增产能的去向,公司在回复中提及新能源汽车、AI服务器电源等潜在增量需求,并强调行业份额向头部集中的趋势。
但部分磁心企业加速向上游一体化,优先消化自产磁粉,可能压缩外部采购空间。公司指出自身产品在一致性、成型性等方面的认证壁垒较高,转换成本较大。
不过,在存量竞争加剧时,纯供应商的订单优先级相对较低。新增产能释放与回款节奏若错位,财务弹性承压。
下游布局尚未反哺
春光集团依托磁粉优势,向磁心、电子元器件及电源领域延伸,意图形成内部协同并提升附加值。磁粉收入占比超八成,其他板块目前规模较小。
2024年,春光集团的磁心板块亏损374万元,电子元器件亏损454万元,电源亏损981万元。电源业务认证周期长、订单放量缓慢,短期难以贡献显著收入。
下游尚未形成对主业的稳定反哺,一旦磁粉业务价格或销量出现波动,既有投入反而可能放大经营弹性压力。公司也在回复中提及,下游布局更多着眼于中长期产品结构优化,但短期内对整体现金流的支撑有限。
扩张不仅体现在产能层面,也体现在产业链布局上,而公司的协同效应仍需时间逐步显现。
历史事项合规遗留
报告期内,春光集团存在转贷980万元、协助客户资金过账450万元的情形,2022-2023年票据找零金额分别达7217万元和5437万元,但公司回复函表示已完成整改。
实控人韩卫东曾控制的睿安资产2016-2020年间向员工、亲友等募集资金,部分流向公司或股权平台。该平台于2023年注销,曾因信息公示问题列入经营异常名录。
公司提供相关部门证明,称已通过还本付息等方式处理完毕,未发现刑事或行政处罚。股权代持情形已逐步规范,目前不存在代持(参见《财中社》此前文章《春光集团重启IPO:现金流转负与下游亏损加剧不确定性》)。
除了经营层面的节奏问题,历史治理事项也在审核中被反复提及。
现金承压下资金安排
现金流承压、应收高企背景下,春光集团的债务规模有所扩大。IPO前夕审议通过现金分红方案,部分资金流向控股股东。
募投包含补充流动资金安排,旨在支持日常运营与扩张。公司称分红基于盈利与股东回报考虑,补流用于业务发展,但这种边分红边补流的安排一直是监管层审核问询的重点。
在经营现金流尚未稳定改善时,此类安排的必要性与对财务弹性的影响,仍是审核关注内容。
春光集团在磁粉领域的规模优势、108项专利及专精特新资质,为其在新能源与AI相关应用中提供了基础支撑。2月5日上市委审议,现金回流能力与扩张节奏能否形成闭环,将与应收管理、产能消化及历史事项一道,成为对其募资逻辑自洽性的集中检验。
优化核心要点
seo优化词意思


